 English
 Français
 Español
Comment la première édition de l’INPAS a été élaborée
Demande
L’INPAS a été élaborée en réponse à une demande mondiale.
« Quelles sont les preuves de la demande pour une norme ? »
Rédaction
L’INPAS a été rédigée par un organisme compétent, avec la contribution de conseillers experts.
« Qui a rédigé et approuvé le texte de l’INPAS pour publication ? »
Parties prenantes
L’INPAS a été façonnée et affinée grâce à des consultations publiques avec des parties prenantes mondiales.
« Y a-t-il eu suffisamment de contributions des parties prenantes ? »
Processus
L’INPAS a été élaborée selon un processus rigoureux et transparent.
« A-t-elle respecté la norme en matière de procédure régulière internationale ? »
IFRS pour les PME
L’INPAS est basée sur la norme comptable IFRS pour les PME.
« Les avantages et les inconvénients ont-ils été suffisamment pris en compte ? »
Preuves de la demande
- Les preuves de la demande initiale pour une norme proviennent d’une enquête de 2014
- 72 % des répondants de 179 pays ont convenu qu’une norme comptable spécifique aux OBNL serait utile
Le fait que le projet IFR4NPO ait réuni une communauté de plus de 15 000 parties prenantes dans 169 pays est également révélateur de l’intérêt profond.
Consulter l’enquête de 2014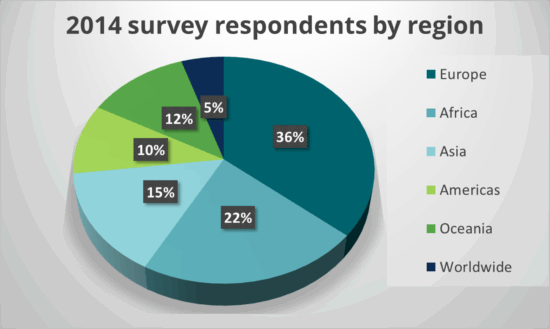
Rédaction et approbation de l’INPAS
Pour la première édition de l’INPAS :
- Le texte a été rédigé par le Secrétariat de l’INPAS
- Le Secrétariat était hébergé par le Certified Institute of Public Finance and Accountancy (CIPFA), l’un des partenaires du projet IFR4NPO.
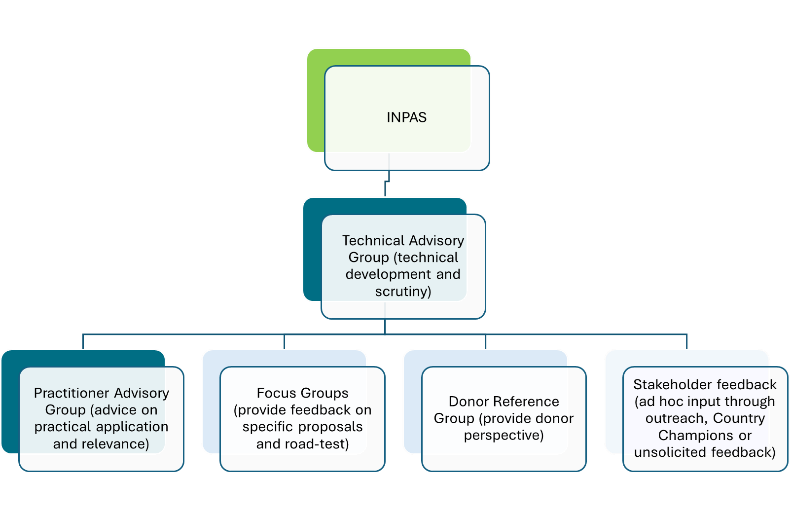
- Le texte a été approuvé pour publication par le Groupe consultatif technique (GCT)
- L’INPAS a été publiée par l’International Non Profit Reporting Foundation
Le diagramme montre comment les contributions de divers groupes consultatifs, groupes de discussion et autres sources ont été partagées avec le GCT.
Engagement des parties prenantes
Il y a eu un niveau d’engagement international sans précédent avec les parties prenantes de toutes les parties du secteur – par le biais de webinaires, d’événements publics et de groupes de discussion.
- Un effort particulier a été fait pour inclure les voix souvent sous-représentées dans l’établissement des normes.
- En particulier les organisations de la société civile et celles des pays à revenu faible et intermédiaire.
Le processus d’engagement des parties prenantes a été dirigé par Humentum, l’un des partenaires du projet IFR4NPO.
16,000
Inscrits aux événements
138
Pays
133
Événements
Procédure régulière
La procédure régulière fait référence aux étapes, aux contributions et à la supervision impliquées dans l’élaboration d’une norme comptable internationale – voir les icônes ci-dessous.
Elle est itérative, impliquant plusieurs étapes de rétroaction et d’affinage.
Le Groupe de gouvernance du projet IFR4NPO a approuvé la procédure régulière suivie dans l’élaboration de l’INPAS, concluant que :
- Des documents de consultation, des versions préliminaires de l’INPAS (exposés-sondages), des notes de réunion et d’autres documents pertinents ont été publiés.
- Les divers contextes et défis régionaux ont été pris en compte, grâce à une sensibilisation ciblée, des documents traduits et des méthodes de consultation inclusives.
- Le processus a été robuste, approprié et correctement mené.

Contribution d’experts
Les groupes permanents fournissent des conseils techniques et pratiques sur les propositions.

Consultation
Les documents explicatifs et les événements de sensibilisation favorisent l’engagement des parties prenantes.

Rétroaction
Les parties prenantes soumettent des commentaires écrits en réponse aux questions des documents publics et les groupes de discussion ciblés fournissent des contributions réfléchies.

Analyse
Les réponses sont examinées en détail, identifiant les thèmes et les problèmes récurrents.
Pourquoi utiliser les IFRS pour les PME comme point de départ ?
Le document de consultation présentait un certain nombre d’options, ainsi qu’une analyse des avantages et des inconvénients de chacune, du point de vue de diverses parties prenantes.
Dans l’ensemble, la norme comptable IFRS pour les PME a été considérée comme un choix pragmatique pour les raisons indiquées ci-dessous :
Voir le webinaire sur l'utilisation des IFRS pour les PMECadre fiable
Les normes internationales élaborées selon une procédure régulière mondiale sont plus largement adoptées et fiables.
Plus approprié que l’IPSAS
Bien que l’IPSAS offre des directives potentiellement pertinentes pour les OSBL, sa complexité contraste avec la norme comptable IFRS pour les PME®, qui est une norme unique, plus courte et plus stable.
Cohérence
De nombreux besoins et transactions des utilisateurs sont partagés entre les organisations à but lucratif, sans but lucratif et du secteur public.
Rapide et pertinente
L’adaptation de la norme comptable IFRS pour les PME® a permis le développement rapide d’une norme complète pour les OBNL, avec des modifications reflétant le contexte unique du secteur.