 English
 Français
 Español
Cómo se desarrolló la primera edición de la NIC-ESFL
Demanda
La NIC-ESFL se desarrolló en respuesta a la demanda mundial.
> ¿Cuál es la evidencia de la demanda de una norma?
Redacción
NIC-ESFL fue redactada por un organismo competente, con la contribución de asesores expertos.
> ¿Quién redactó y aprobó el texto de la NIC-ESFL para su publicación?
Partes interesadas
NIC-ESFL se configuró y perfeccionó mediante consultas públicas con partes interesadas de todo el mundo.
> ¿Hubo suficiente aportación de las partes interesadas?
Proceso
La NIC-ESFL se desarrolló siguiendo un proceso riguroso y transparent.
> ¿Cumplió con el estándar de debido proceso internacional?
NIIF para las PYMES
NIC-ESFL se basa en las NIIF para las PYMES.
> ¿Se consideraron adecuadamente las ventajas y desventajas?
Evidencia de la demanda
- La evidencia de la demanda inicial de una norma proviene de una encuesta de 2014
- El 72 % de los encuestados de 179 países coincidieron en que una norma contable específica para las ESFL sería útil
El hecho de que el proyecto IFR4NPO haya reunido a una comunidad de más de 15.000 partes interesadas en 169 países también es indicativo del profundo interés.
Ver la encuesta de 2014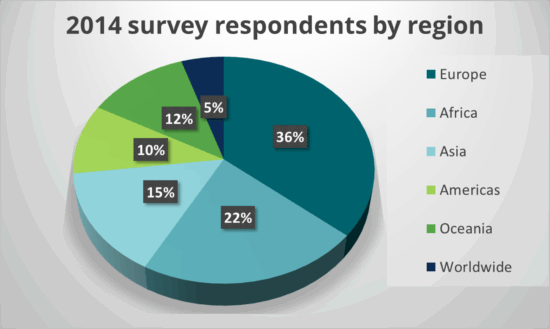
Redacción y aprobación de NIC-ESFL
Para la primera edición de NIC-ESFL:
- El texto fue redactado por la Secretaría de la INPAS
- La Secretaría estuvo alojada en el Certified Institute of Public Finance and Accountancy (CIPFA), uno de los socios del Proyecto IFR4NPO.
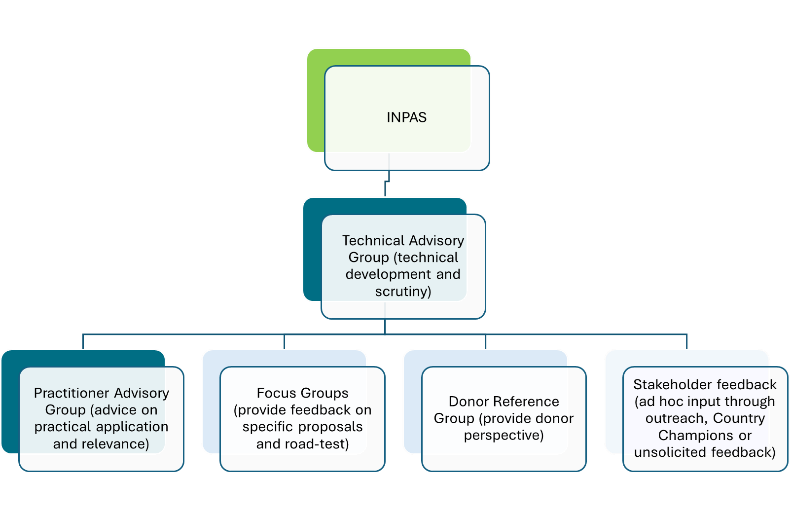
- El texto fue aprobado para su publicación por el Grupo Asesor Técnico (TAG)
- La NIC-ESFL fue publicada por la International Non Profit Reporting Foundation
El diagrama muestra cómo se compartió con el TAG la aportación de varios grupos asesores, grupos de enfoque y otras fuentes.
Participación de las partes interesadas
Hubo un nivel sin precedentes de participación internacional con partes interesadas de todas las áreas del sector, a través de seminarios web, eventos públicos y grupos de enfoque.
- Se realizó un esfuerzo particular para incluir voces que a menudo están subrepresentadas en el establecimiento de normas.
- Especialmente organizaciones de la sociedad civil y aquellas en países de ingresos bajos y medios.
El proceso de participación de las partes interesadas fue dirigido por Humentum, uno de los socios del Proyecto IFR4NPO.
16,000
Inscritos en eventos
138
Países
133
Eventos
Debido proceso
El debido proceso se refiere a los pasos, aportaciones y supervisión involucrados en el desarrollo de una norma contable internacional; véanse los iconos a continuación.
Es iterativo e implica múltiples etapas de retroalimentación y perfeccionamiento.
El Grupo de Gobernanza del Proyecto IFR4NPO respaldó el debido proceso seguido en el desarrollo de la NIC-ESFL, concluyendo que:
- Se publicaron documentos de consulta, versiones preliminares de la NIC-ESFL (borradores para exposición pública), actas de reuniones y otros documentos relevantes.
- Se reflejaron diversos contextos y desafíos regionales, como resultado de un alcance dirigido, materiales traducidos y métodos de consulta inclusivos.
- El proceso fue sólido, apropiado y llevado a cabo correctamente.

Aportación de expertos
Los grupos permanentes proporcionan asesoramiento técnico y práctico sobre las propuestas.

Consulta
Los materiales explicativos y los eventos de difusión apoyan la participación de las partes interesadas.

Comentarios
Las partes interesadas presentan comentarios por escrito en respuesta a preguntas en documentos públicos y los grupos de enfoque específicos proporcionan aportaciones consideradas.

Análisis
Las respuestas se revisan en detalle, identificando temas y cuestiones recurrentes.
¿Por qué utilizar las NIIF para las PYMES como punto de partida?
El Documento de Consulta estableció varias opciones, junto con el análisis de las ventajas y desventajas de cada una, desde una variedad de perspectivas de las partes interesadas.
En general, las NIIF para las PYMES se consideraron una elección pragmática por las razones que se muestran a continuación:
Ver seminario web sobre el uso de las NIIF para las PYMESMarco de confianza
Las normas internacionales desarrolladas mediante un debido proceso mundial son más ampliamente adoptadas y confiables.
Más apropiadas que las NIC-SP
Si bien las NIC-SP ofrecen orientación potencialmente relevante para las ESFL, su complejidad contrasta con las NIIF para las PYMES, que constituyen una norma única, más breve y más estable.
Coherencia
Muchas necesidades de los usuarios y transacciones son compartidas por organizaciones con fines de lucro, sin fines de lucro y del sector público.
Rápidas y relevantes
La adaptación de las NIIF para las PYMES® permitió el desarrollo rápido de una norma integral para las ESFL, con modificaciones que reflejan el contexto único del sector.