 English
 Français
 Español
Quel est le problème ?
De nombreuses OSBL ont des difficultés à satisfaire aux exigences de rapports financiers de multiples donateurs. Le Guide de pratique 1 harmonise la présentation des informations sur les subventions pour les donateurs au moyen d’états financiers supplémentaires individuels. L’objectif des rapports de subvention harmonisés est de présenter des informations clés vérifiables sur un ensemble d’activités d’une OSBL, utiles aux parties prenantes individuelles (y compris les donateurs).
Le Guide de pratique 1 contribuera à :
- Améliorer la cohérence et la comparabilité entre les rapports des donateurs
- Soutenir une meilleure communication avec les bailleurs de fonds et les autres parties prenantes
- Clarifier comment les rapports au niveau des subventions s’intègrent dans la vue d’ensemble financière de l’OBNL

Principales caractéristiques et exigences
Le Guide de pratique 1 de l’INPAS exige des états financiers supplémentaires qui :
- divulguent des catégories définies de produits et de dépenses
- sont basés sur la comptabilité d’exercice
- sont étayés par des notes expliquant l’objectif et la portée de l’état financier supplémentaire
- sont rapprochés des soldes d’ouverture et de clôture pour les fonds liés à cette activité spécifique aux états financiers.
Les postes de dépenses couvrent les principales catégories de dépenses généralement requises par les bailleurs de fonds pour rendre compte des coûts directs d’une activité.
Le Guide de pratique 1 :
- peut être utilisé pour une seule activité spécifiée ou un groupe d’activités spécifiées
- prescrit les postes qui peuvent être utilisés pour catégoriser les produits et les dépenses
- permet de présenter les coûts des fonctions support comme un poste distinct ou de les répartir sur les coûts directs, offrant ainsi une flexibilité pour répondre aux exigences des donateurs
Ces variantes incluent :
- comparaison au budget
- subventions multiples
- périodes multiples
- différentes devises
Cette partie des états financiers supplémentaires permet :
- le remplacement des informations basées sur la comptabilité d’exercice, telles que l’amortissement, les amortissements et les dépenses de stocks, par les coûts en espèces encourus
- permet d’exercer cette option pour les coûts d’immobilisations, les stocks ou les deux
- Cependant, ils doivent être clairement présentés comme ne faisant pas partie du rapport financier à usage général.
- La portée de l’assurance d’audit des états financiers supplémentaires doit être claire, y compris si l’un d’entre eux a été audité
La proposition de valeur – Faire plus avec moins
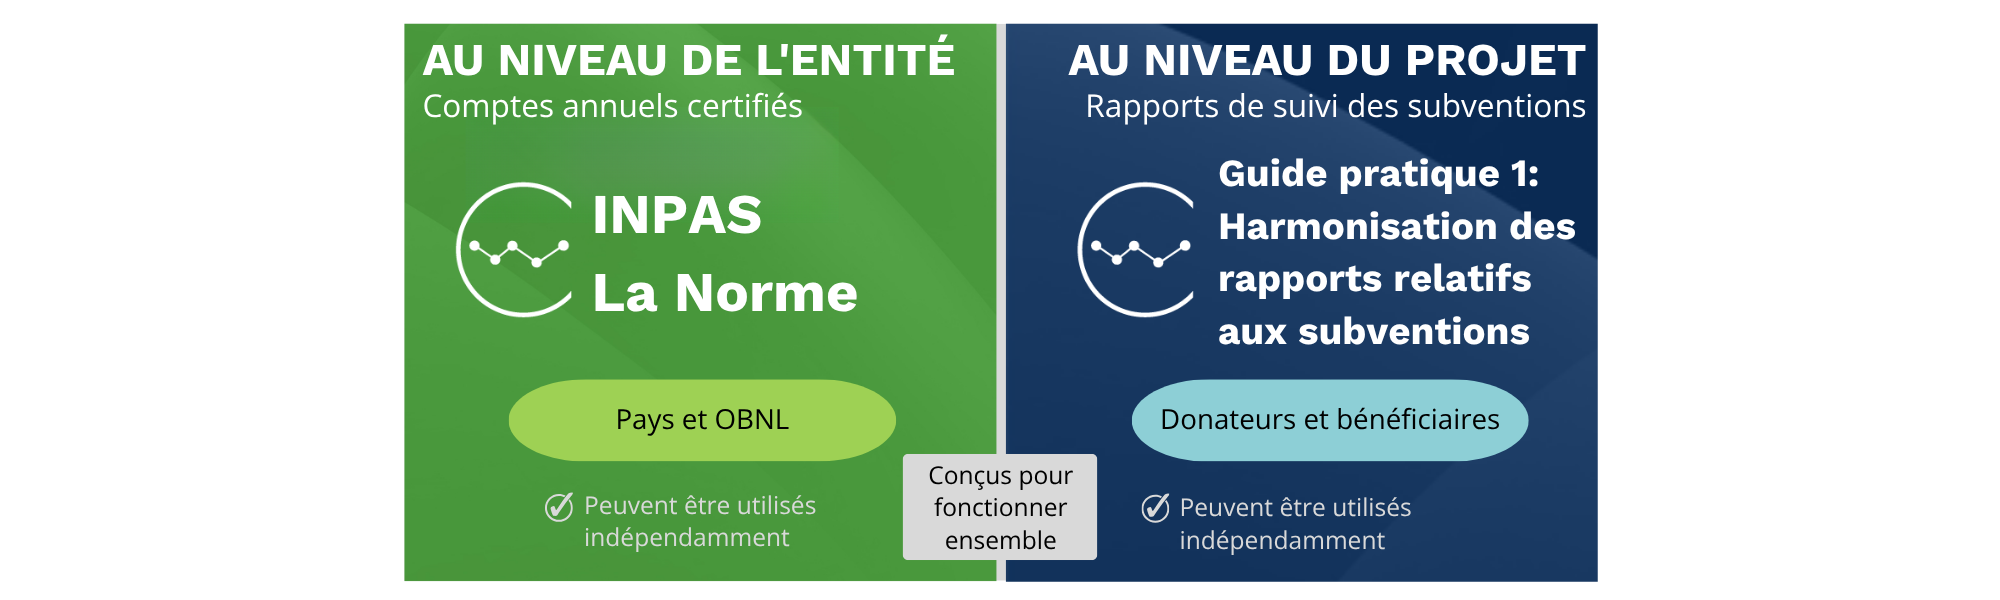
L’INPAS et le Guide de pratique 1, utilisés conjointement, permettent :
- des rapports financiers à usage général plus utiles pour un éventail d’utilisateurs – y compris les donateurs, les régulateurs et les conseils d’administration
- une simplification des rapports aux donateurs – un format standard réduit la charge de reporting
- un alignement plus fort entre les rapports de subvention et les comptes financiers complets, renforçant la confiance des bailleurs de fonds et la transparence
Pour les OSBL
Le Guide de pratique 1 simplifie et standardise les rapports financiers, aidant les organisations à gérer leur durabilité, à satisfaire aux exigences des donateurs et à renforcer les propositions de financement.
Pour les bailleurs de fonds
Le Guide de pratique 1 fournit un rapprochement des rapports de subvention avec les principaux comptes audités, une approche standard qui signifie des rapports plus rapides et plus précis de la part des bénéficiaires, et une flexibilité suffisante pour garantir que vos besoins en informations sont satisfaits.
Pour les auditeurs
Le Guide de pratique 1 offre un cadre de reporting cohérent et structuré, y compris le rapprochement avec les comptes principaux, réduisant l’ambiguïté et renforçant l’assurance.
Le Guide de pratique 1 de l’INPAS a une utilisation universelle
Ce Guide de pratique est essentiel pour les OSBL qui fournissent des rapports de subvention à plusieurs donateurs. Il fournit des directives pour la complétion d’un format d’יtat financier supplיmentaire standardisé. Il est conçu pour être cohérent avec les principes de l’INPAS, mais peut être utilisé avec n’importe quel état financier à usage général basé sur la comptabilité d’exercice.