 English
 Français
 Español
¿Cuál es el problema?
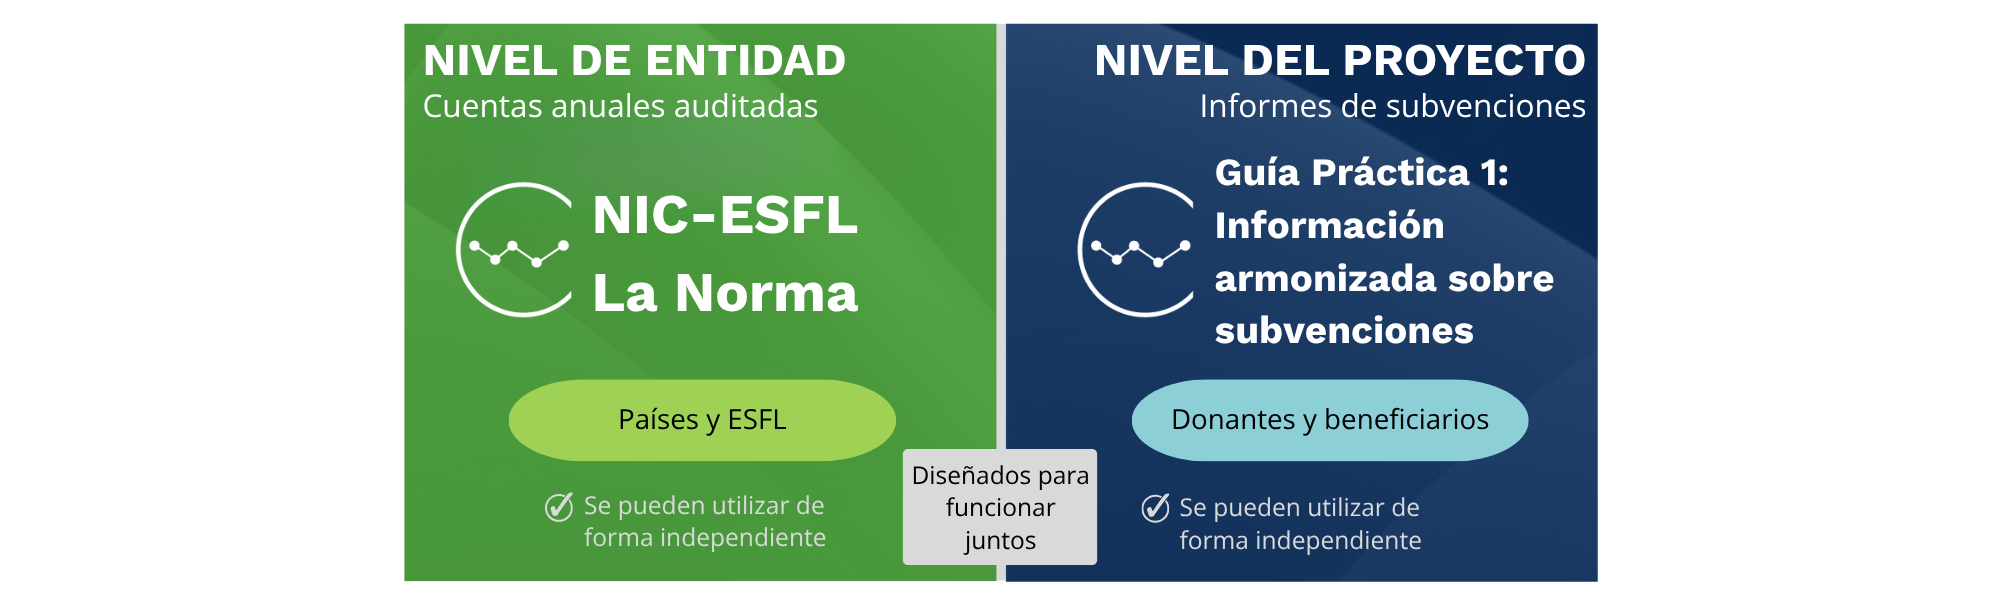
Muchas ESFL se enfrentan a desafíos para cumplir los requisitos de información financiera de múltiples donantes. La Guía de Prácticas 1 armoniza la presentación de la información de las subvenciones para los donantes a través de estados complementarios individuales. El objetivo de los informes de subvenciones armonizados es presentar información auditable clave sobre un conjunto de actividades de una ESFL que sea útil para las partes interesadas individuales (incluidos los donantes).
La Guía de Prácticas 1 ayudará a:
- Mejorar la coherencia y la comparabilidad entre los informes de los donantes
- Apoyar una mejor comunicación con los financiadores y otras partes interesadas
- Aclarar cómo encaja la presentación de informes a nivel de subvención dentro del panorama financiero global de la ESFL

Características y requisitos clave
La Guía de Prácticas 1 de las NIC-ESFL requiere estados complementarios que:
- revelen categorías definidas de ingresos y gastos
- se basen en el devengo
- estén respaldados por notas que expliquen el propósito y el alcance del estado complementario
- se concilien con los saldos iniciales y finales de los fondos relacionados con esa actividad específica con los estados financieros.
Las partidas de gastos cubren las principales categorías de gastos que suelen requerir los donantes para informar sobre los costos directos de una actividad.
La Guía de Prácticas 1:
- puede utilizarse para una única actividad específica o un grupo de actividades específicas
- prescribe las partidas que pueden utilizarse para categorizar ingresos y gastos
- permite que los costos de soporte se muestren como una partida separada o se asignen a los costos directos, lo que ofrece flexibilidad para cumplir los requisitos de los donantes
Estas variantes incluyen:
- comparación con el presupuesto
- múltiples subvenciones
- múltiples períodos de tiempo
- diferentes monedas
Esta parte de los estados complementarios permite:
- la sustitución de la información basada en el devengo, como la depreciación, la amortización y los gastos de inventario, por los costos en efectivo incurridos
- permite que esta opción se ejerza para los costos de capital, el inventario o ambos
- Sin embargo, deben presentarse claramente como no formando parte del Informe Financiero de Propósito General
- El alcance de la garantía de auditoría de los estados complementarios debe ser claro, incluyendo si alguno de ellos ha sido auditado
La propuesta de valor: hacer más con menos
Las NIC-ESFL y la Guía de Prácticas 1, cuando se utilizan conjuntamente, permiten:
- informes financieros de propósito general más útiles para una variedad de usuarios, incluidos donantes, reguladores y juntas directivas
- informes de donantes simplificados: un formato estándar reduce la carga de los informes
- una mayor alineación entre los informes de subvenciones y las cuentas financieras completas, lo que genera confianza y transparencia para el financiador
Para las ESFL
La Guía de Prácticas 1 simplifica y estandariza la información financiera, ayudando a las organizaciones a gestionar la sostenibilidad, cumplir los requisitos de los donantes y fortalecer las propuestas de financiación.
Para los financiadores
La Guía de Prácticas 1 proporciona una conciliación de los informes de subvenciones con las principales cuentas auditadas, un enfoque estándar que significa informes más rápidos y precisos de los beneficiarios, y suficiente flexibilidad para garantizar que se satisfagan sus necesidades de información.
Para los auditores
La Guía de Prácticas 1 ofrece un marco de informes coherente y estructurado, incluida la conciliación con las cuentas principales, lo que reduce la ambigüedad y fortalece la garantía.
La Guía de Prácticas 1 de las NIC-ESFL tiene un uso universal
Esta Guía de Prácticas es esencial para las ESFL que proporcionan informes de subvenciones a múltiples donantes. Proporciona orientación para la cumplimentación de un formato de estado complementario estandarizado. Está diseñada para ser coherente con los principios de las NIC-ESFL, pero puede utilizarse con cualquier estado financiero de propósito general basado en el devengo.